Hot news
最新消息
房市新聞
發布日期 : 2024/10/11
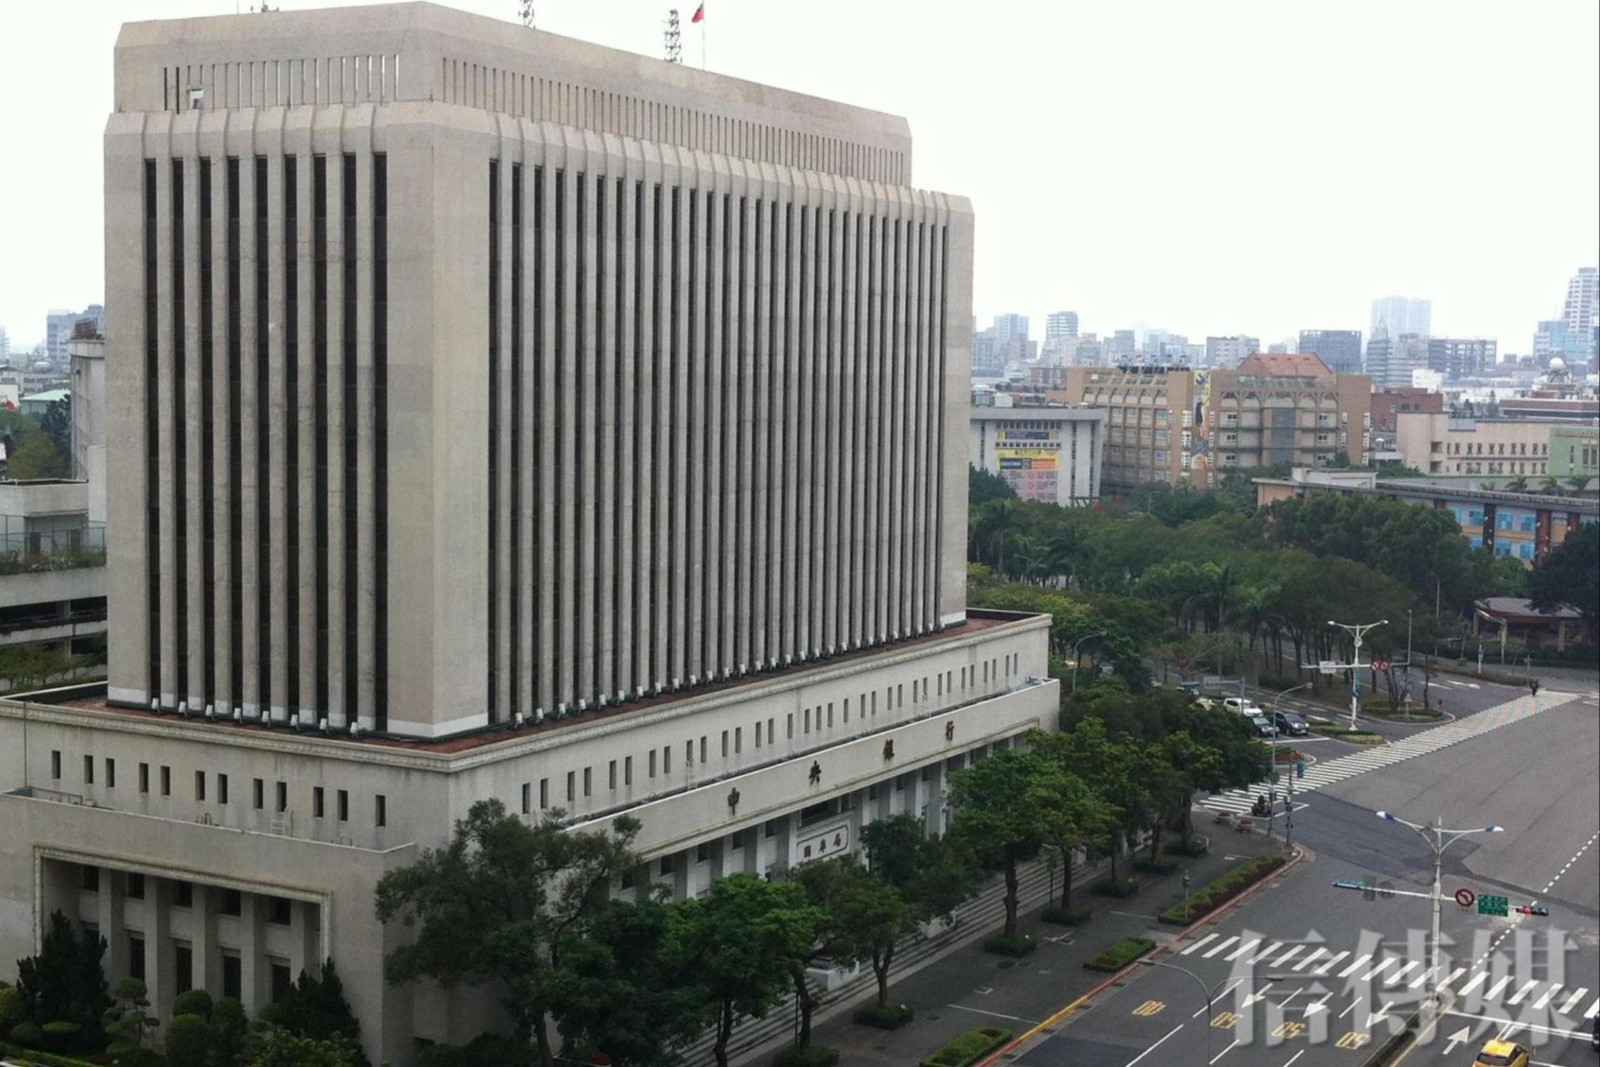 中央銀行9日宣布第七波選擇性信用管制的協處措施。(攝影/鄭國強)
中央銀行日前祭出第7波房市信用管制,不僅將自然人第2戶購屋貸款最高成數降至5成,也首度將「有房無貸」者納入管制,新增自然人名下有房屋者,第1戶購屋貸款不得有寬限期,引發繼承者、換屋族哀號。對此,央行今(9)日宣布,針對繼承者、換屋族以及符合已簽訂購屋(包括成屋及預售屋)合約,將申辦貸款者提出豁免。
符合這三種情況可排除適用選擇性信用管制
央行今(9)日由中央銀行業務局長潘榮耀出面說明,央行最新的選擇性信用管制協處措施,可適用於9月20日起申辦的貸款案件。
針對中央銀行自今年9月20日起展開第7波選擇性信用管制,潘榮耀指出,後續這段期間央行確實有收到一些陳情,有部分民眾反映,房屋因繼承取得、或是有實質換屋需求者,但央行的第7波選擇性信用管制限制了他們不得有寬限期,進而影響了財務規劃,因此央行為了達到中央銀行信用管制目的,同時兼顧民眾購屋自住需求的資金規劃,央行提供三大協處措施。
第一、繼承房屋不計入房屋數、房貸戶數
自然人如果名下只有繼承取得的房屋者,且新申辦的購屋貸款非高價住宅貸款,可以排除央行第7波選擇性信用管制的適用,也就是說,繼承者只要第一屋不是高價宅,都與「無屋無貸者」一樣,享有寬限期。
第二、有實質換屋需求者,撥款後1年內處分舊屋可排除
若自然人名下有房屋者,但認為有實質換屋需求,經過與承貸金融機構切結約定後,新申辦的第1戶或第2戶購屋貸款(非高價住宅貸款),可排除央行第7波選擇性信用管制的適用。
與承貸銀行所切結內容也明訂,借款人應在新申辦的購屋貸款撥款後1年內,將名下原有房屋出售並完成產權移轉登記,且不得以轉貸等方式規避上開事項,就能排除選擇性信用管制適用。
但潘榮耀指出,若借款人違反切結事項時,承貸銀行應對借款人取消寬限期、收回原應分期償還的貸款本金或貸款成數差額、追收罰息及加收違約金等。
第三、若符合上述情形者,不管是繼承者、或是有實質換屋需求者,若自然人已簽訂購屋(包括成屋及預售屋)合約,即將申辦貸款時,仍可排除適用此次規定。
另外,央行也說,自然人申辦財政部青年安心成家購屋優惠貸款,且非屬高價住宅貸款,也同樣不受選擇性信用管制的第1戶購屋貸款及第2戶購屋貸款限制。
潘榮耀也提醒,依據內政部已公告「預售屋買賣定型化契約應記載事項及不得記載事項」、「成屋買賣定型化契約應記載事項及不得記載事項」相關規定,買方貸款金額少於預定貸款金額者,若是屬於不可歸責於雙方時,已訂有相關處理機制。例如,預售屋賣方可同意由買方分期清償差額,或買賣雙方得選擇解除契約;成屋買賣雙方得選擇解除契約。
央行解釋「這條法令」貸不到可解約,房產業者:短時間可能掀起解約潮
對此,台灣房屋集團趨勢中心執行長張旭嵐指出,央行本次的配套措施,針對繼承族、新青安族採取寬鬆認定,換屋族的資金壓力也獲得紓解,可舒緩了換屋族和繼承族的心理壓力。
但由於第七波信用管制之後,存準率上調,就算定義標準放寬,銀行願意受理承貸,許多購屋族仍須排隊苦候,擠不進房貸窄門,或者利率高到令人卻步,因此第四季的買氣仍是考驗,量縮趨勢不變。
張旭嵐表示,限貸令實施後,由於買賣雙方對於貸款下不來,是否為不可歸咎雙方之因素有歧見,導致市場上衍生許多買賣糾紛,但央行在配套方案中,特別提及買賣契約中「不可歸責於雙方時」的解約機制,形同為限貸令開啟了解約的詮釋,若買賣雙方往解約方向處理,短時間會掀起解約潮,市場待售物件會增加,增加首購族的選擇性。
新聞來源:信傳媒