Hot news
最新消息
房市新聞
發布日期 : 2024/06/18
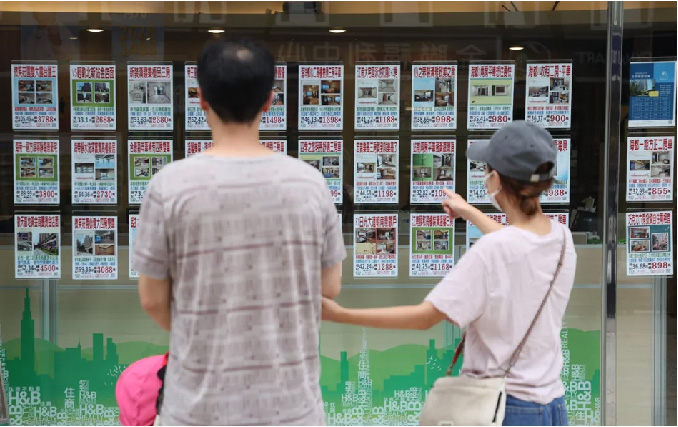
中央銀行上周祭出第六波打炒房措施,為避免殃及無辜引發民怨,訂出三大配套方案。圖為民眾看售屋廣告。本報資料照片
中央銀行祭出的第六波打炒房措施上周五(十四日)上路,據指出,國銀已收到央行最新版教戰守則,為釐清模糊地帶和外界疑慮,央行提出三大配套,其中除了為「先買後賣」的換屋族訂定協處條款、新制不溯及既往之外,也為第二戶房貸訂定「例外條款」,如果子女名下的第一筆房貸是幫父母買房而當借款人,若子女要為自己的房子辦理新青安貸款,將不受到央行的「二房」限制,仍可適用新青安相關優惠。
央行上周理監事會決議祭出第六波房市管制措施,將六都加上新竹縣市等自然人「特定地區」第二戶的房貸成數上限,從七成調降至至六成。其中針對「二房」限制的例外條款,央行官員指出,曾有案例是年老的父母想買房,但年紀已七十歲,被銀行拒絕作為借款人,因此改由子女出面作為借款人,但房子實際上是由父母使用,並在父母的名下。
如今子女結婚準備買房,會因當初作父母房子的借款人無法申辦新青安房貸,央行因此訂定「例外條款」,若子女或其配偶名下沒有房子,即使先前已經為父母背了一筆房貸,仍可以申請新青安,且條件不會打折扣,有五年寬限期、利率也可適用最低百分之一點七七五。
至於豪宅貸款,央行也明訂若民眾申辦新青安,不論是三房或豪宅戶,都必須符合央行的管制規定,不適用「二房」的例外條款。舉例來說,卅五歲的大明在新北市買了一棟五千萬的房子,由於新北市豪宅門檻是四千萬元,必須符合貸款四成上限,且不能有寬限期;此外,央行和銀行之間也有豪宅的默契價,比照「三房」利率必須從百分之二點五九五起跳。
行庫主管指出,儘管央行規定針對三房、豪宅的貸款戶能否申請新青安,回歸銀行自行審查,但為了避免麻煩,這類申請案,行庫通常會以快卡到銀行法第七十二條之二上限、額度不夠等理由婉拒,免得被質疑新青安成了豪宅貸款的破口。
此外,根據央行在新版的「問答集」明文列示換屋族的配套,可透過向銀行簽切結書的方式,保證在一年內賣掉現有房屋,買新屋時可不受「二房」的六成貸款上限限制,可借到八成以上。不過,所謂的賣屋是要求一年內,連同出售、完成產權移轉登記、清償債務並塗銷第一戶房貸抵押權等四個程序都要走完,且簽切結書時也要向銀行保證屆時不會透過向其他銀行「轉貸」的方式。若一年後沒有賣屋則視同違約,銀行將立即收回貸款成數差額、並追溯至撥款日起來計收罰息、加收以轉貸方式規避切結事項的違約金。
銀行業者認為,雖然央行以一年為期,讓換屋族去賣舊屋,但賣家在一年內談妥令滿意的價格仍不無變數;官員也說,若一直留著舊屋,代表換屋族不只是想換屋,而是想「持有兩間房子」。業者坦言,若不想趕著在一年內賣房,除非換屋族買的是非受限區的房子,否則會受到第二戶貸款最高六成的限制。
針對「不溯及既往」,央行表示,只要是六月十四日後的新申請案件,才適用第二戶房貸上限六成的規定。\
資料來源:聯合新聞網
其他消息
房市新聞
房市新聞